教育費は、いつ、いくら必要になるのかが見えないと、月いくら貯めればいいのかを決められません。
この記事では、進学の年表と、公式の学費データを使って、教育費の積立の目標額と、月の積立額を出す方法を紹介します。わが家は、高校2年生の長女、中学1年生の次女、小学5年生の三女の、5人家族です。
教育費の「山」は、いつ来る?
教育費の積立は、まず年表から始めます。子どもの今の学年から数えると、入学や進学の年がわかります。わが家の年表です。
| 年 | 出来事 |
|---|---|
| 2028年4月 | 長女の進学、三女の中学入学 |
| 2029年4月 | 次女の高校入学 |
| 2031年4月 | 三女の高校入学 |
| 2032年4月 | 次女の進学 |
| 2034年4月 | 三女の進学 |
わが家は、2028年4月に、長女の進学と三女の中学入学が重なります。年表にすると、「この年は、お金がまとめて出ていく」とわかるので、早めに準備できます。
作り方は、「今の学年」から「あと何年で入学・進学か」を数えるだけです。たとえば、2026年度に小学5年生なら、中学入学は2028年4月です。
すぐにわかるように、早見表も作りました。今年度の学年の行を見ると、入学・進学の年の4月まで、あと何年かがわかります。
| 今年度の学年 | 中学入学 | 高校入学 | 進学(大学など) |
|---|---|---|---|
| 小1 | あと6年 | あと9年 | あと12年 |
| 小2 | あと5年 | あと8年 | あと11年 |
| 小3 | あと4年 | あと7年 | あと10年 |
| 小4 | あと3年 | あと6年 | あと9年 |
| 小5 | あと2年 | あと5年 | あと8年 |
| 小6 | あと1年 | あと4年 | あと7年 |
| 中1 | 済 | あと3年 | あと6年 |
| 中2 | 済 | あと2年 | あと5年 |
| 中3 | 済 | あと1年 | あと4年 |
| 高1 | 済 | 済 | あと3年 |
| 高2 | 済 | 済 | あと2年 |
| 高3 | 済 | 済 | あと1年 |
表の年数を、今年度(2026年度なら2026)に足すと、その年の4月になります。
世間では、教育費はいくらかかっている?
日本政策金融公庫の調査(令和3年度、2021年12月公表)では、高校入学から大学卒業までに、子供1人あたりにかける教育費用は、平均942.5万円でした。内訳は、高校3年間が261.8万円、大学が680.7万円です。
進学先別に見ると、次のとおりです。
| 進学先 | 高校3年間+大学の累計 | 大学の分(累計−高校3年間) |
|---|---|---|
| 国公立大学 | 743.0万円 | 約481万円 |
| 私立大学(文系) | 951.6万円 | 約690万円 |
| 私立大学(理系) | 1,083.4万円 | 約822万円 |
「大学の分」は、累計から、高校3年間の261.8万円を引いた、この記事での計算です。
この調査の「教育費用」には、授業料だけでなく、受験にかかった費用、通学費、教科書代、塾や家庭教師、習い事の費用も含まれます。
一人暮らしの場合は、さらに仕送りがかかります。自宅外通学の子がいる世帯では、仕送りの平均が、年間95.8万円(月7.9万円)でした。この仕送りは、上の金額には含まれません。
世帯全体で見ると、子供全員にかける年間の在学費用は、世帯年収の平均14.9%を占めています。この調査は令和3年度のものなので、今は数字が少し変わっている可能性があります。この平均は、教育費の積立の目標額を考えるときの目安になります。
大学費用は、いくら必要?公式の数字で見る
文部科学省のデータから、大学4年間の学費の目安を計算しました。入学料・授業料・施設設備費の合計で、生活費や受験の費用は入っていません。
| 進学先 | 4年間の学費の目安 | 計算のもと |
|---|---|---|
| 国立大学 | 約243万円 | 入学料282,000円+授業料 年535,800円×4年(標準額) |
| 私立大学(文科系) | 約419万円 | 初年度1,212,235円+2年目以降 年992,284円×3年 |
| 私立大学(理科系) | 約567万円 | 初年度1,602,053円+2年目以降 年1,356,691円×3年 |
| 私立大学(全体の平均) | 約480万円 | 初年度1,380,983円+2年目以降 年1,140,619円×3年 |
私立大学は、令和7年度の入学者の平均額です。2年目以降は、授業料と施設設備費が初年度と同じと仮定した、この記事での計算です(実験実習料などは含みません)。
医歯系の学部は、さらに高額です。初年度だけで、平均約478万円です。
ここには、受験にかかる費用や、一人暮らしの費用は入っていません。わが家は、長女の大学費用を、約600万円の目安にしています。世間の平均でいうと、国公立大学の約481万円と、私立大学(文系)の約690万円の間にあたります。
教育費の積立は、月いくらにすればいい?
教育費の積立の目標額が決まれば、月の積立額は、次の式で出せます。
たとえば、目標が300万円で、今あるお金が0円、残りが10年(120か月)なら、月25,000円です(300万円÷120か月)。
この計算を、自動でできるプランシートを作りました。
子どもの今の学年を選ぶと、教育費の「山」の年がわかります。目標額と今あるお金を入れると、月の積立額が出ます。
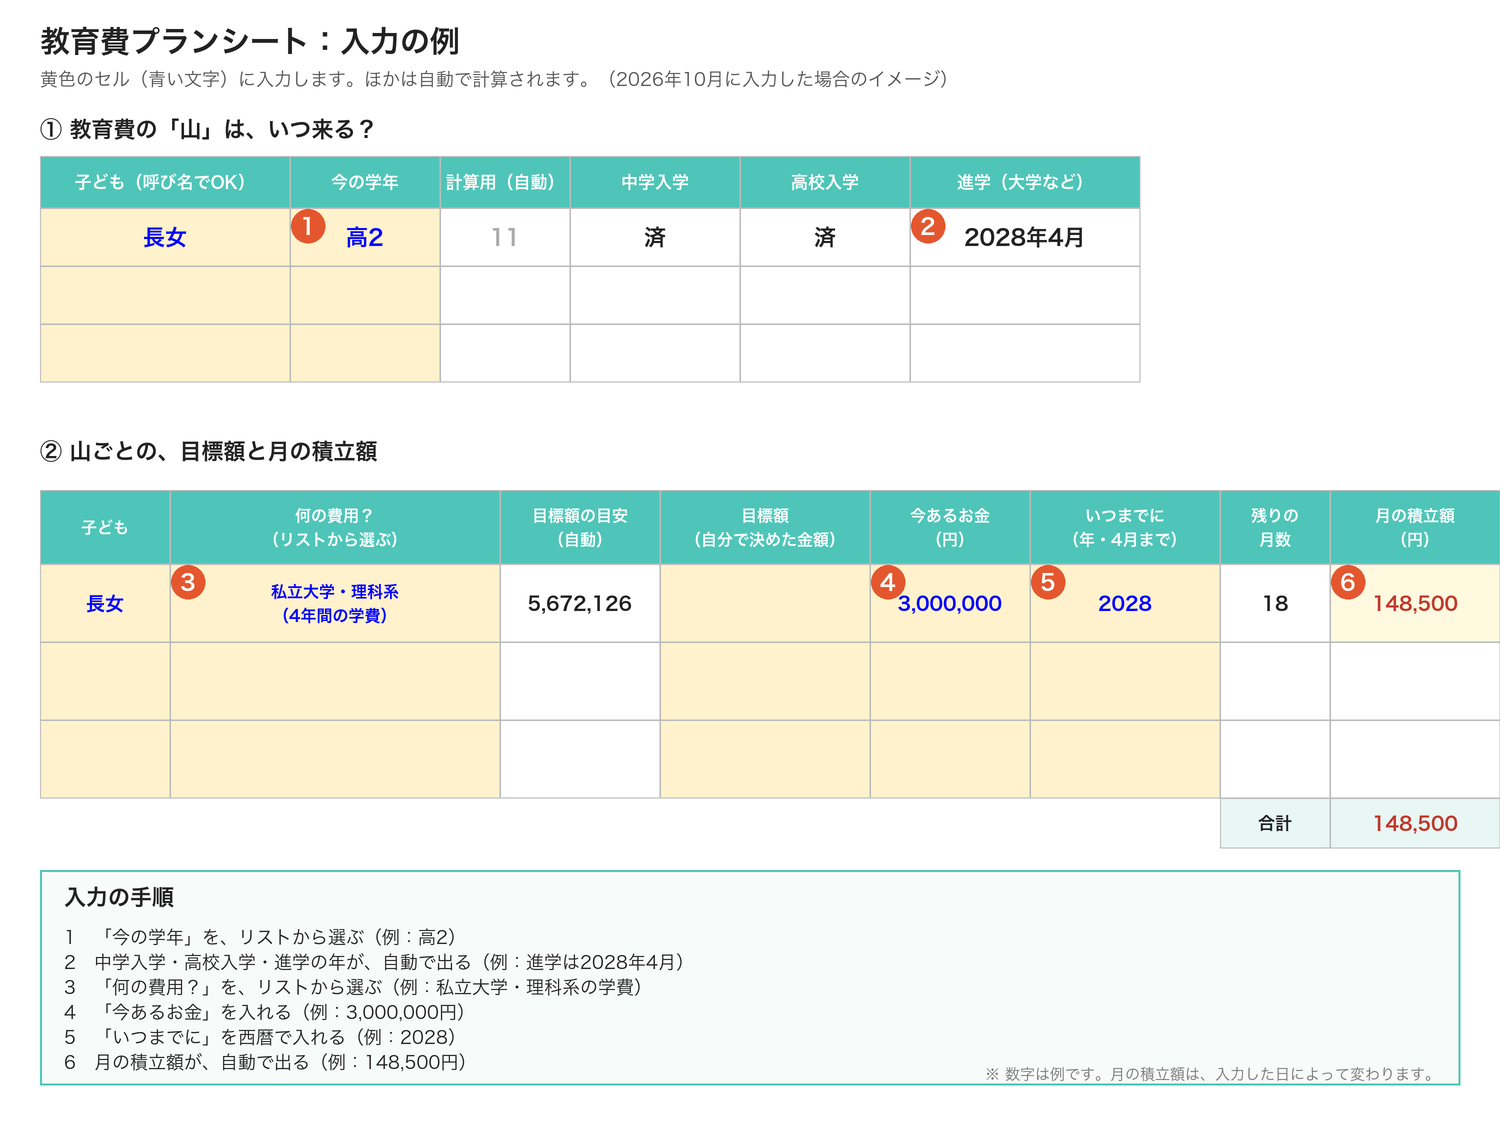
教育費プランシート(Excel・Googleスプレッドシートで開けます)をダウンロード
ファイルの開き方です。
- Excelの場合:ファイルを開いて、上に「編集を有効にする」と出たら、押します。押すと、計算が始まります。
- Googleスプレッドシートの場合:Googleドライブにファイルを入れて、開きます。
- Macの場合:Excelがなければ、Numbersで開けます。
黄色のセルに入力します。入力した内容は、このサイトには送られません。
児童手当を貯める場合の目安も、公式の金額で計算できます。
| 年齢 | 月額(公式) |
|---|---|
| 3歳未満 | 15,000円(第3子以降は30,000円) |
| 3歳から高校生年代まで | 10,000円(第3子以降は30,000円) |
第1子が、0歳から高校生年代まで、全額を受け取った場合は、約234万円が目安です(15,000円×36か月+10,000円×180か月)。「第3子以降」は、22歳になる年度末までの、経済的な負担のある上の子から数えます。くわしくは、こども家庭庁のページで確認してください。
わが家の教育費の積立は、どう進めた?
教育費の積立に使えるNISAは?ジュニアNISAとこどもNISA
わが家が教育費の積立で使ったのは、ジュニアNISAです。自分のNISA枠ではなく、子どもの名義で使いました。
ジュニアNISAは、2023年で制度が終わり、新しい投資はできなくなりました。
金融庁の案内では、2023年までに投資した分は、非課税期間(5年)が終わると、自動で継続管理勘定に移り、18歳になるまで非課税で持ち続けられます。
2024年以降は、年齢や理由に関係なく、非課税で払い出せます(一部だけの払い出しはできず、全額を払い出すと口座はなくなります)。
2027年1月からは、つみたて投資枠の年齢要件がなくなり、0歳から17歳までの子どもも、NISA口座を開けるようになります(「こどもNISA」と呼ばれています)。違いを表にしました。
| 項目 | ジュニアNISA | 2027年1月からの未成年者のNISA |
|---|---|---|
| 新しい投資 | 2023年で終了 | 2027年1月から可能(0〜17歳) |
| 年間の投資枠 | (終了) | 60万円(つみたて投資枠のみ) |
| 非課税で持てる上限 | (終了) | 600万円 |
| 払い出し | 2024年以降は、年齢や理由に関係なく可能(全額) | 0〜17歳は原則できない。12歳以降は、条件つきで可能 |
「条件つき」は、子どものための資金であること、子どもが同意した書面があること、親権者などが申出書を出すことです。ほかに、金融機関の変更はできません。
こどもNISAは、これから始まる制度です。ルールが変わることがあるので、金融庁のページで最新の内容を確認してください。
教育費の積立の相談は、家・オフィス・オンライン、どれがいい?
教育費の積立を進めるうちに、保険やお金の専門家に、話を聞く機会もあると思います。
目標額を決めるために、まずやる3つ
- 子どもの今の学年から、入学・進学の年を書き出す
- 進学先の候補を決めて、公式の学費の目安から、目標額を決める
- 「(目標額-今あるお金)÷残りの月数」で、月の積立額を出す
毎月の塾や習い事の費用を整理したい人は、教育費の見える化の記事も参考にしてください。
出典:日本政策金融公庫「教育費負担の実態調査結果」(令和3年度)、文部科学省「令和7年度私立大学入学者に係る初年度学生納付金等平均額の調査結果について」、文部科学省「国立大学と私立大学の授業料等の推移」、こども家庭庁「児童手当制度のご案内」、金融庁「NISAを知る」、金融庁「ジュニアNISA」。わが家の金額は、2026年10月時点です。
コメント